自主多维塑品牌,三化重塑供应链——2021年汽车行业智能控制系统集成展望
2021年是中国汽车行业深度变革的关键之年。在“新四化”(电动化、智能化、网联化、共享化)浪潮的推动下,自主品牌车企正通过多维度品牌重塑,积极拥抱产业变革;与此供应链体系也在“三化”(电动化、智能化、网联化)的冲击下加速重构。在这一过程中,智能控制系统集成成为贯穿品牌向上与供应链重塑的核心主线,为行业带来了新的机遇与挑战。
一、自主品牌多维重塑,迈向品牌向上新阶段
过去几年,自主品牌凭借在SUV市场的密集布局和快速反应,实现了市场份额的快速提升。随着合资品牌价格下探和消费升级趋势加剧,单纯依靠性价比的策略难以为继。2021年,自主品牌开始从产品、技术、服务、用户体验等多个维度重塑品牌形象,向高端化、个性化、科技化方向突围。
产品层面,头部自主车企纷纷推出高端品牌或高端序列,如吉利的领克、长城的WEY和坦克、长安的UNI系列等,通过全新的设计语言、领先的智能配置和卓越的品质,冲击合资品牌腹地。技术层面,自主品牌在新能源和智能网联领域持续投入,构建差异化竞争优势。例如,比亚迪的刀片电池、宁德时代的麒麟电池(注:此处应准确描述,2021年宁德时代发布第一代钠离子电池及麒麟电池尚在研发中,可举实际案例如蔚来的换电技术、小鹏的NGP导航辅助驾驶等),这些核心技术成为品牌向上的重要支撑。服务与用户体验层面,直营模式、用户社区、OTA升级等新玩法层出不穷,重构了品牌与用户的关系。
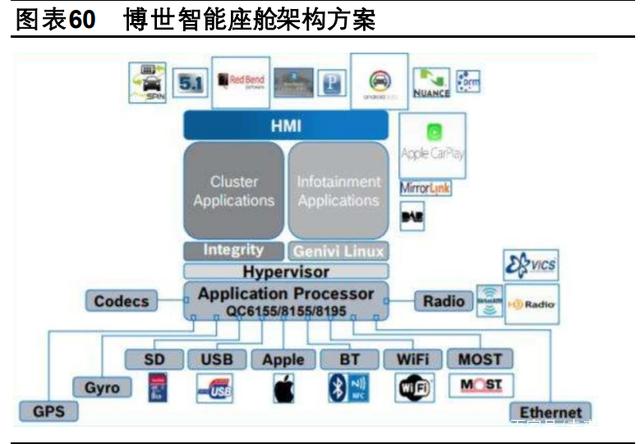
多维度品牌重塑的背景下,智能控制系统集成成为自主品牌实现产品高端化的关键抓手。智能座舱、智能驾驶、智能网联等系统的集成能力,直接决定了用户体验的优劣,也决定了品牌能否在激烈的市场竞争中脱颖而出。
二、“三化”重塑供应链,集成化与本土化并行
“三化”对汽车供应链的重塑是深层次的。传统金字塔式的链式供应关系正在向扁平化、网络化的生态圈转变。电动化使得电池、电机、电控取代发动机、变速箱成为核心部件,供应链重心发生转移;智能化催生了芯片、传感器、算法、软件等全新供应链环节;网联化则要求车辆具备实时通信和云端交互能力,推动了通信模组、T-Box、高精地图等的发展。
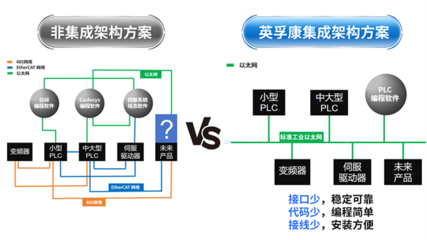
在这一背景下,智能控制系统集成成为供应链重构的重要方向。过去,汽车电子系统往往由多个独立的ECU(电子控制单元)分别控制,导致线束复杂、成本高、协同效率低。随着域控制器(Domain Controller)和中央计算平台架构的兴起,供应链正朝着集成化、平台化方向发展。主机厂和Tier1供应商需要具备将多个子系统(如动力、底盘、车身、座舱、智驾)进行跨域融合的能力,提供软硬件一体的智能控制系统解决方案。
与此供应链本土化趋势加速。疫情冲击和地缘政治因素暴露了全球供应链的脆弱性,自主车企更加重视供应链安全,积极培育本土供应商。在智能控制系统领域,华为、百度、地平线、黑芝麻等本土科技公司快速崛起,提供从芯片、算法到域控制器的全栈式解决方案,成为供应链重塑的重要力量。
三、智能控制系统集成:品牌与供应链的交汇点
智能控制系统集成是自主品牌多维塑造品牌与“三化”重塑供应链的交汇点。对自主品牌而言,掌握智能控制系统的集成能力意味着可以更快地响应市场需求,更灵活地定义产品功能,从而实现品牌差异化。例如,通过SOA(面向服务的架构)软件平台,车企可以实现软件功能的快速迭代和个性化定制,为用户带来千人千面的体验。
从供应链角度看,智能控制系统集成要求供应商具备跨领域的技术整合能力,同时也改变了主机厂与供应商的合作模式。传统的“主机厂定义需求—Tier1提供总成”的模式正逐渐转变为“主机厂与供应商协同开发、共同定义”的生态合作模式。华为Inside模式、百度Apollo平台等,都是这种新合作模式的典型代表。
展望2021年全年,自主品牌将持续通过多维度品牌塑造提升溢价能力和用户忠诚度,而“三化”也将继续深化供应链的重构。智能控制系统集成作为核心能力,将推动主机厂与供应链企业形成更紧密的同盟关系,共同打造安全、高效、创新的未来汽车产业链。对于投资者而言,那些在智能控制系统集成方面具有明显优势的自主品牌和本土供应商,将具备更高的成长潜力和投资价值。
2021年是汽车行业从“增量竞争”转向“存量博弈”的关键节点。自主品牌必须抓住“三化”机遇,以智能控制系统集成为突破口,实现品牌向上和供应链自主可控的双重目标,才能在未来的全球汽车产业格局中占据重要位置。
如若转载,请注明出处:http://www.blh521.com/product/25.html
更新时间:2026-10-24 09:42:37